거래에서 디파이 활용으로 넓어진 토큰화 주식
토큰화 주식이 블록체인에서 거래되는 수단을 넘어 탈중앙화금융(DeFi·디파이)의 유동성 공급과 담보대출에 활용되는 방향으로 확장되고 있다. 전통 금융자산을 기초로 발행한 토큰이 스마트 콘트랙트와 결합하면서 온체인 금융 서비스의 대상이 넓어지는 모습이다.
4일 금융권에 따르면 글로벌 가상자산 거래소 바이비트는 블록체인 네트워크 맨틀과 협력해 이달 출시를 목표로 토큰화 주식 상품 ‘mStocks’를 개발하고 있다. 실제 주식으로 뒷받침되는 토큰을 발행하고, 맨틀의 자동화시장조성자(AMM) 방식 유동성 풀에서 거래할 수 있도록 설계하는 내용이다.
| 추진 주체 | 주요 내용 |
|---|---|
| 바이비트·맨틀 | 토큰화 주식 ‘mStocks’ 개발 |
| 온도파이낸스 | 로빈후드 블록체인에서 주식·ETF 15종 지원 |
| 유니스왑 | 토큰 간 교환을 위한 스테이블페어 유동성 풀 연결 |
mStocks에는 이용자가 보유 주식을 토큰으로 바꾸거나 토큰을 다시 주식으로 전환하는 기능이 포함될 예정이다. 토큰화 주식을 거래 계좌의 증거금으로 활용하는 방안도 추진된다. 다만 상품의 구체적인 출시 여부와 적용 범위는 각 서비스의 최종 운영 방식에 따라 달라질 수 있다.
유니스왑 유동성 풀과 토큰화 자산
토큰화 주식의 온체인 유통은 이미 일부 서비스에서 진행되고 있다. 실물연계자산(RWA) 토큰화 기업 온도파이낸스는 지난달 말 미국 온라인 투자 플랫폼 로빈후드의 블록체인 네트워크에서 토큰화 주식과 상장지수펀드(ETF) 15종을 지원하기 시작했다.
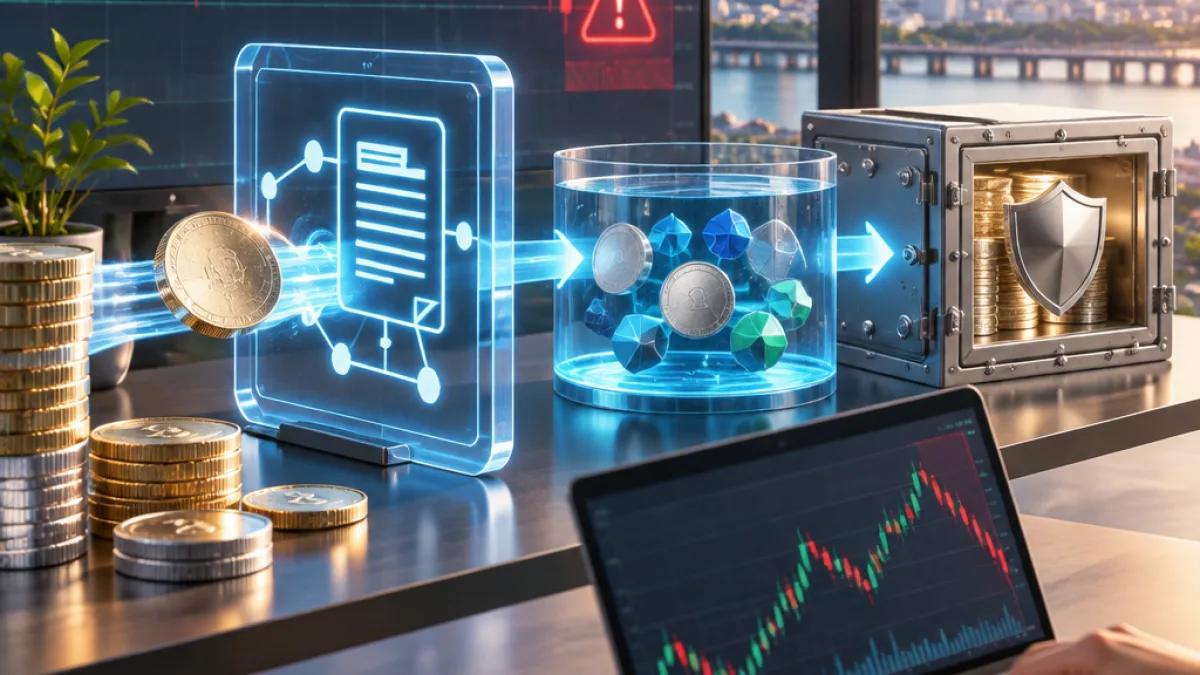
이 가운데 11종은 같은 주식을 기초로 로빈후드가 발행한 토큰과 교환할 수 있도록 유니스왑의 ‘스테이블페어’ 유동성 풀에 연결됐다. 유동성 풀은 여러 이용자가 자산을 미리 예치해 두는 구조다. 거래자는 호가창에서 상대방 주문을 기다리지 않고 스마트 콘트랙트를 통해 풀에 있는 토큰을 교환한다.
유니스왑과 같은 AMM은 풀에 예치된 자산 비율을 바탕으로 교환 가격을 산출한다. 유동성 공급자(LP)는 거래 수수료를 배분받지만, 보유 자산의 가격 변동과 풀 구성 변화에 따라 비영구적 손실이 발생할 수 있다. 가격 괴리를 줄이는 거래에는 초기 수수료를 높게 적용한 뒤 시간이 지나면서 낮추고, 차익거래 과정에서 발생한 이익 일부를 LP에 배분하는 설계도 적용됐다.
“토큰화가 기초자산의 권리와 투자자 요건을 바꾸지는 않는다.” — 김현만 토스인사이트 전략컨설팅팀 리더
담보대출 결합에 따른 위험
토큰화 주식은 디파이 대출의 담보로도 활용될 수 있다. 이용자가 주식 토큰을 스마트 콘트랙트에 예치하고 테더(USDT)나 USDC 등을 빌리는 방식이다. 담보로 맡긴 토큰의 가치가 하락해 대출 잔액 대비 담보 가치가 정해진 기준 아래로 떨어지면 청산이 이뤄질 수 있다.
기존 디파이 담보대출이 주로 비트코인과 이더리움 등 가상자산을 활용했다면, 토큰화 주식은 전통 금융자산을 기반으로 한 담보가 추가되는 구조다. 이에 따라 담보의 가격뿐 아니라 해당 토큰이 실제 주식에 대한 소유권을 나타내는지, 발행사에 대한 청구권만 제공하는지 등 권리 구조가 중요한 쟁점으로 떠오른다.
- 토큰화 주식의 법적 권리는 기초 주식과 동일하지 않을 수 있다.
- 탈중앙화거래소에서는 슬리피지와 비영구적 손실이 발생할 수 있다.
- 대출 시장에서는 오라클 오류와 담보 가치 급락에 따른 연쇄 청산 위험이 있다.
제도와 운영 책임 쟁점
토큰화 자산과 디파이의 결합이 확대될수록 온체인 거래 방식과 기존 금융 규제의 접점도 커질 전망이다. 토큰을 발행한 주체와 실제 주식 보관 주체, 투자자가 행사할 수 있는 권리의 범위가 상품별로 달라질 수 있기 때문이다. 탈중앙화거래소의 거래 과정에서는 유동성 부족에 따른 가격 괴리와 슬리피지도 발생할 수 있다.
김현만 리더는 토큰화 주식의 디파이 활용과 관련해 외부 프로토콜에 운용을 맡기더라도 고객에게 상품을 제공하는 금융회사의 규제·운영 책임이 남는다고 밝혔다. 그는 현행 제도로 다루기 어려운 방식은 새로운 제도나 특례를 통해 허용 범위를 확인해야 한다고 덧붙였다.